
المذكرة الأخيرة لهوارد ماركس: خفض أسعار الفائدة طويلة الأجل بالقوة، يشبه وضع كيس ثلج على مريض بالحمى! المشكلة الحقيقية في الولايات المتحدة لم تُحل بعد...

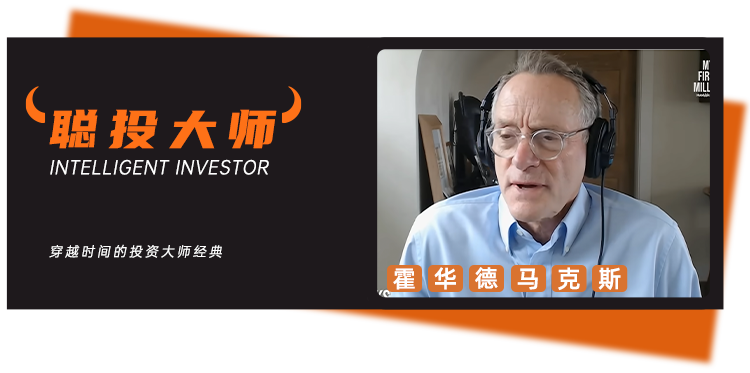
في 22 سبتمبر، أصدر هوارد ماركس، الشريك المؤسس لصندوق Oak Tree Capital، أحدث مذكرة استثمارية بعنوان "هل علينا إلغاء قواعد الاقتصاد؟ (3)".
خلال العامين الماضيين، ناقش ماركس موضوع "قواعد الاقتصاد" تحت نفس العنوان لثلاث مرات. في أول مقال في سبتمبر 2024، تناول تدخل الحكومة في أسعار السوق والأنشطة الاقتصادية؛ وفي يونيو 2025، كتب الموضوع نفسه مرة ثانية. هذه المرة، عاد من مناقشة تدخل الحكومة في معدلات فائدة السندات طويلة الأجل إلى مشكلة الدين المتزايد باستمرار في الولايات المتحدة.
بلغ الدين الفيدرالي الأمريكي 40 تريليون دولار بالفعل، ومن المتوقع أن تتجاوز مصروفات الفوائد الصافية هذا العام تريليون دولار.
مؤخرًا، بدأت وزارة الخزانة الأمريكية في توسيع عمليات إعادة شراء السندات الحكومية طويلة الأجل، على أمل توفير سيولة للأسواق وتخفيف بعض الضغط على ارتفاع معدلات الفائدة طويلة الأجل.
ماركس لا يعتقد كثيرًا بفعالية هذا الأسلوب. استخدم تشبيهًا معبرًا للغاية: يشبه وضع كيس جليد على جبهة مريض يعاني من الحمى. ربما ينخفض درجة الحرارة مؤقتًا، لكن جوهر المرض لم يُعالج بفعالية.
عند الحديث عن الاحتياطي الفيدرالي، قال إنه يفضل بنكًا مركزيًا "لا يتدخل بنشاط كبير"، ولا يحب كثرة التوجيهات المستقبلية. فالمعدل يجب أن يتحدد من خلال توازن القوى بين المقترضين والمقرضين، وإذا ما استمر البنك المركزي في إخبار السوق بما سيفعله لاحقًا، فقد يتحول الأمر في النهاية إلى "الذيل الذي يهز الكلب".
هذه المرة، وضع نفس المنطق على سندات الخزانة الأمريكية.
لماذا ترتفع معدلات الفائدة طويلة الأجل؟ التضخم لا يزال مرتفعًا، الحكومة تستمر في الإنفاق المفرط مقابل الإيرادات، الدين في تزايد مستمر؛ ومن جانب آخر، البنية التحتية للذكاء الاصطناعي تلتهم تريليونات الدولارات من الإنفاق الرأسمالي. الطلب على المال يزداد، وسعر المال (أي الفائدة) يرتفع بشكل طبيعي.
لذلك، اقتبس ماركس بشكل خاص مقولة لستانلي دروكنميلر: "إذا كان يجب بيع سندات الخزانة لمدة 30 عامًا بعائد 5.5% حتى تباع، فهذا ليس أزمة، بل هو فاتورة يجب دفعها".
هذه الفاتورة يجب دفعها في النهاية.
بالطبع، لا يعتقد ماركس أن مشكلة الدين الأمريكي لا حل لها. زيادة الإيرادات المالية، التحكم في نمو الإنفاق، جعل النمو الاقتصادي والإنتاجية يتجاوز نمو الدين، كل هذه ليست حلولًا غامضة، إنما الصعوبة تكمن في التوافق والعمل الجماعي.
وقبل أن تجد واشنطن إجابة، يواجه المستثمرون أيضًا معضلاتهم الخاصة.
إذا كنت قلقًا بشأن ديون أمريكا، هل تبيع الأسهم الأمريكية؟ ماركس يرى أن هذا ليس هو الحل. لأنه إذا حولتها إلى سندات بالدولار الأمريكي أو ودائع بنكية أو صناديق السوق النقدي، فما زلت تحتفظ بالدولار الأمريكي؛ وإذا انتقلت إلى أوروبا، الأسواق الناشئة، الذهب، العقارات أو حتى العملات المشفرة، فستواجه مخاطر أخرى جديدة.
عند قراءة هذا، ستدرك أن هوارد ماركس في النهاية عاد إلى موضوع كرره مرارًا خلال هذه السنوات: الاستثمار لم يكن يومًا العثور على مكان خالٍ من المخاطر.
غالبًا، كل ما هنالك أن تنظر بوضوح إلى المخاطر ثم تقرر أيها ترغب في تحملها.
من هذا المنظور، ربما يمكن فهم لماذا يرى ماركس أن حالة عدم اليقين وصعوبة الاستثمار في هذا العصر غير مسبوقة.

هل علينا إلغاء قواعد الاقتصاد؟ (3)
بقلم: هوارد ماركس
في سبتمبر 2024 ويونيو 2025، كتبت مذكرتين انتقدت فيهما محاولات الحكومة التخطي على قواعد الاقتصاد. حكمي الأساسي هو: مثل هذه المحاولات غالبًا غير فعالة، ومن المحتمل أن تسبب الضرر.
الاقتصاد بحد ذاته كائن حي يتحرك بشكل طبيعي. محاولة التحكم فيه يدويًا تؤدي إلى تشويه الكيفية التي يعمل بها، وغالبًا ما تزداد النتائج سوءًا.
أحيانًا، ومن أجل تجنب نتائج يصعب على المجتمع تحملها مثل الفقر واسع النطاق أو البطالة، يكون هذا التدخل ضروريًا بالفعل. لكن ينبغي أن يكون هذا التدخل انتقائيًا وبحذر بالغ.
أفضل تشبيه هو الطبيعة نفسها.
في فيلم "الأسد الملك"، هناك أغنية بعنوان "دائرة الحياة" (Circle of Life). دورة الحياة لها جانب قاسٍ، لأنها تقوم على آليات مثل "البقاء للأصلح"، لكنها لهذا السبب تحافظ على توازن النظام البيئي.
البشر يمكنهم اتخاذ إجراءات لحماية الفريسة من خلال كبح مفترسيها، لكن مثل هذا التدخل قد يتسبب بتأثيرات ثانوية، ما يسمح لتكاثر بعض الأنواع بالخروج عن السيطرة، وينتهي به إلى كسر توازن البيئة ككل.
افتراس نوع لآخر قد يبدو قاسيًا، لكن محاولات البشر لتحسين النتيجة الإجمالية كثيرًا ما تسبب عواقب غير متوقعة.
وهذا يقودني لمسألة وضع قواعد اصطناعية حول كيفية عمل السوق.
أحدث المحاولات كانت لمواجهة ارتفاع معدلات الفائدة طويلة الأجل مؤخرًا.
في 17 أغسطس، أغلقت عوائد سندات الخزانة الأمريكية لمدة 30 عامًا على أكثر من 5.3%، وهو أعلى مستوى منذ 19 عامًا في ذلك الوقت.
الحكومة أو البنك المركزي قد يرغبان بالفعل في وقف ارتفاع المعدلات وجعلها تنخفض، لأن ارتفاع المعدلات يعني غالبًا تباطؤ النمو الاقتصادي، خفض القدرة الشرائية لسلع مثل السيارات والمساكن، زيادة كلفة خدمة الديون الفيدرالية، وقد يشير إلى تراجع ثقة المشاركين في السوق.
لا يستطيع الاحتياطي الفيدرالي تحديد معدلات الفائدة طويلة الأجل بشكل مباشر كما يحدد النطاق المستهدف للفائدة على الأموال الفيدرالية عبر لجنة السوق المفتوحة، كما أن وزارة الخزانة لا تحدد الفائدة لكنها قد تؤثر عليها عبر إصدار وإعادة شراء السندات.
في 19 أغسطس، أعلنت وزارة الخزانة مضاعفة الحد الأعلى لإعادة شراء السندات طويلة الأجل على الأقل من 2 مليار إلى 4 مليارات دولار في كل مرة، وقالت إن هذا من أجل تقديم دعم أكبر لسيولة السندات طويلة الأجل.
في اليوم التالي، أعلن وزير الخزانة الأميركي سكوت بيسنت استعداده لاتخاذ خطوات إضافية، مقاربًا بذلك وعد "بأي ثمن".
في الظروف الأخرى المتساوية، زيادة الطلب يؤدي إلى رفع أسعار السندات، بينما زيادة الأسعار تعني انخفاض العائدات.
وبعد إعلان الأنباء، انخفضت معدلات الفائدة طويلة الأجل فورًا، لكنها عادت للارتفاع في اليوم التالي.
هل هذا يحل المشكلة؟
أعتقد أن هذا الأسلوب يحاول تحسين وضع الفائدة من ظاهر الأمور فقط. ربما يخفف من آثار ارتفاع المعدل، لكنه لا يعالج المشكلة الجوهرية الكامنة وراءها.
أولًا، قد يكون أي تأثير مجرد تأثير مؤقت. إذا لم يتغير شيء آخر، عند شرائك لشيء سترتفع قيمته، وعند البيع سينخفض السعر. لكن هذا التأثير قد يكون عابرًا وسريع الزوال. وعند توقف التدخل، من المحتمل أن يعود السوق إلى وضعه الطبيعي وكأن التدخل لم يحدث أبدًا.
تخيل في ذهني نافورة ماء في المحيط تدفع كرة إلى الأعلى. طالما الماء يتدفق يمكن للكُرة البقاء فوق السطح، لكن إذا توقف الضخ ستهبط الكرة فورًا.
في 24 أغسطس، كتب المستثمر ستانلي دروكنميلر مقالة في "وول ستريت جورنال" ردًا على تصريحات بيسنت.
كل محاولة لخفض العائد بمقدار نقطة أساس واحدة هي في الواقع دعم للتأجيل. هذا الأسلوب، مهما وفر من كلفة الآن، سيدفع ثمنه أكثر بكثير في المستقبل من حيث التأجيل.
محاولة الحكومة مواجهة الأسعار مع الأساسيات مصيرها الفشل دومًا. فقط الفرق في النهاية هو كم من المال سيتم إنفاقه قبل الاعتراف بالهزيمة.
ثانيًا، لم يعالج هذا الأسلوب بطريقة مباشرة الأسباب الجوهرية وراء ارتفاع معدلات الفائدة. ارتفاعها غير مرغوب فيه بالنسبة لوزارة الخزانة ليس ظاهرة بلا سبب أو عشوائية.
الأسباب المحتملة تتضمن:
1- التضخم ظل صعب الانخفاض دون المستوى المثالي. بلغ معدل التضخم في يوليو (PCE) 3.7%، مع أن هدف الاحتياطي الفيدرالي طويل المدى هو 2%. بما أن التضخم يقلل القوة الشرائية مع الوقت، المستثمرون في المنتجات المالية طويلة الأجل يطالبون دائمًا بزيادة الفائدة لتعويض التضخم.
2- الولايات المتحدة أظهرت افتقارًا تامًا للانضباط المالي. بفضل امتلاك الدولار مكانة العملة الاحتياطية العالمية، أمريكا استخدمت "بطاقة ذهبية": بلا حد ائتماني، ولا تاريخ استحقاق للفاتورة، مع معدلات فائدة منخفضة للغاية. لكنها لم تستفد من هذه البطاقة بحكمة.
اليوم، تخلق الولايات المتحدة عجزًا هائلًا في عز انتعاش الاقتصاد، ونادرًا ما نسمع عن ضرورة موازنة الميزانية.
العجز المالي الواسع بحد ذاته قد يدفع التضخم لأعلى، لا سيما حين يكون الاقتصاد قريب من التشغيل الكامل. السيولة الجديدة تزيد إجمالي الطلب، مما يعزز النمو الاقتصادي لكنه يزيد التضخم كذلك.
حاليًا، يماثل العجز الفيدرالي حوالي 6% من الناتج المحلي الإجمالي، وهذا معدل مرتفع جدًا لدولة تتسم بازدهار اقتصادي وبمعدل بطالة 4% فقط.
ومن المتوقع أن تتجاوز مصروفات الفائدة هذا العام تريليون دولار، أي أكثر من ميزانية الدفاع.
3- تمويل عمليات إعادة شراء السندات من وزارة الخزانة يأتي أساسًا من حسابها النقدي العام، لكن هذا النقد سيحتاج إلى إعادة تمويل عبر إصدار المزيد من السندات. إذا زاد إعادة شراء السندات طويلة الأجل وزادت كذلك إصدارات أذون الخزانة قصيرة الأجل، فلم يتغير مستوى الدين الإجمالي، إنما فقط قصر أجل الاستحقاق المتوسط للدين.
4- الطلب على تمويل عجز الموازنة الفيدرالية الضخمة جاء فوق الطلب التقليدي على رأس المال الناتج عن نمو الاقتصاد الأمريكي، والآن ازدادت الحاجة مع استثمارات الذكاء الاصطناعي بمليارات الدولارات.
تضافر هذه العوامل جميعًا رفع الطلب بشدة على رأس مال الدين ورأس مال الأسهم. أبسط قاعدة اقتصادية تقول: تزايد الطلب على شيء يرفع سعره.
الطلب المتزايد على رأس المال يدفع "سعر المال"، أي رفع معدلات الفائدة.
قد يكلف بناء بنية تحتية للذكاء الاصطناعي تريليونات الدولارات. تقدر شركة ماكينزي أنه بحلول 2030، ستتجاوز استثمارات مراكز البيانات المتعلقة مباشرة بالذكاء الاصطناعي عالميًا 5 تريليون دولار.
معظم سندات الخزانة التي تصدرها وزارة الخزانة تستخدم فقط لتدوير وتمديد الديون المُستحقة، لكن صافي الإصدارات الجديدة سنويًا يقارب 2 تريليون دولار، ما يزيد من المعروض الذي يجب أن يهضمه المستثمرون وبالتالي يضغط على العوائد لترتفع.
هذا ما يجعل احتمال تراجع معدلات الفائدة في المدى القصير منخفض للغاية.
رأيي هو أن عوائد سندات الخزانة الأمريكية طويلة الأجل تعكس هذه الأساسيات.
ثالثًا، أرى أن تصريحات وزارة الخزانة والاحتياطي الفيدرالي كثيرًا ما يكون تأثيرها سيكولوجيًا فقط. ومع مرور الوقت، قد يضعف هذا التأثير، خاصة إذا لم تُعالج الأسباب الجذرية.
الهدف لا ينبغي أن يكون خفض معدلات الفائدة، بل معالجة العوامل التي ترفعها.
خفض معدلات الفائدة عبر شراء السندات بالقوة يشبه وضع كيس جليد على جبهة مريض يعاني من الحمى. قد يخفض الجليد درجة الحرارة، لكن ما دام السبب الرئيسي للحمى لم يُعالج، لن يستعيد المريض عافيته فعليًا.
هل الدين مشكلة؟
يسألني الكثيرون عن هذا، والحقيقة أن الجواب ليس سهلًا.
من ناحية، أمريكا لا يمكنها الاستمرار في الإنفاق أكثر من إيراداتها إلى الأبد، وهذا يبدو واضحًا.
كما قال الاقتصادي هربرت ستين ذات مرة: "إذا كان الشيء غير ممكن أن يستمر إلى الأبد، فسيتوقف حتمًا."
من ناحية أخرى، من الصعب تخيل ما الذي سيمنع أمريكا من الاستمرار في الاعتماد على الدين لتمويل العجز مستقبلاً.
لا أعتقد أن احتمال عجز أمريكا عن سداد ديونها كما هو متفق عليه كبير فعلاً. إذ أن ديوننا مقومة بالعملة التي نصدرها نحن أنفسنا.
طالما بقي الدولار العملة الاحتياطية العالمية الأساسية، يبدو أن للولايات المتحدة قدرة مستمرة على تمويل العجز من خلال عملتها الخاصة.
العالم بحاجة لعملة احتياطية آمنة وذات سيولة للاحتفاظ بالاحتياطات الأجنبية ولمعاملاته الدولية. إذا لم يعد الدولار أهم عملة احتياطية، يجب أن تحل محله عملة أخرى أو مجموعة عملات تتولى دورًا أكبر.
اليورو لا يزال ثاني أكبر عملة احتياطية، لكنه لم يضيق الفجوة مع الدولار. أما الرنمينبي فلا يشكل سوى حوالي 2% فقط من الاحتياطيات الأجنبية الرسمية، وسياسات مراقبة رأس المال والتوترات العالمية تجعل احتمالات ارتفاع مكانته بسرعة منخفضة.
الذهب لا يُستخدم على نطاق واسع للمعاملات. وأخيرًا، لا تزال العملات المشفرة دورها هامشي للغاية بين أصول الاحتياط.
لذا، بشكل عام، لا يزال العالم يعتمد على الدولار.
مع ثبات بقية العوامل، خلق المزيد من عملة واحدة يؤدي إلى انخفاض قيمتها مقابل السلع والعملات الأخرى.
الآن، هؤلاء الذين يفكرون في المستقبل يشيرون بالفعل إلى ما يسمى بـ"صفقة إضعاف العملة"، أي محاولة سداد الديون بدولارات أقل قيمة شرائية مستقبلاً.
بمعنى آخر، تقديم عدد أقل من الماعز لسداد الديون.
لكن هذا قد يأتي بنتائج عكسية، لأن المقرضين سيبدؤون في القلق من تآكل القوة الشرائية للدولار عند السداد لاحقًا، وسيطالبون بعوائد أعلى على سندات الخزانة الجديدة.
واليوم، تمويل العجز الضخم يتم أساسًا لدفع ثمن عجز مالي صنعناه بأيدينا، بل ويحدث في أوقات الازدهار الاقتصادي، ما قد يزيد الطلب الكلي والضغوط التضخمية.
هل من حلول؟
المشكلات التي نواجهها الآن ليست مسائل مستعصية، إنما هي مسائل رياضية بحتة.
نحن ننفق أكثر مما نكسب؛ نسبة الدين للناتج المحلي الإجمالي في تزايد؛ وكلفة الفائدة لدينا تنمو بسرعة.
هذا ليس وليد الأمس، عرفه الناس منذ زمن وطالما حذروا منه، لكنه بدأ أخيرًا يُظهر تأثيراته الواقعية.
لن يختفي من تلقاء ذاته، وحتى الآن لم يتصدى أحد فعليًا لحله.
حدوث أزمة حادة غير مرجح، لكن التكلفة المزمنة قائمة الآن وبدأنا بالفعل بدفعها.
إما أن ندفع هذه الفاتورة، أياً كان قدرها النهائي، أو نحل السبب الجذري وراءها.
إذا كان هناك شخص أو دولة تنفق أكثر مما تجني لفترات طويلة، فالحل الجذري والدائم واحد فقط: تغيير السلوك. الأمل الوحيد هو تحقيق الآتي:
- نسيان الحديث عن "تقليل الدين" أو "سداده بالكامل";
- تقبل حقيقة أن الدين ربما لن يصبح أقل من مستواه الحالي أبدًا؛
- استعادة المسؤولية المالية، والبدء في الاهتمام فعليًا بالميزانية وتأثيراتها؛
- "تسطيح المنحنى"؛
- زيادة إيرادات المالية كنسبة من الناتج المحلي الإجمالي عبر رفع معدل ضريبة الدخل وإلغاء الإعفاءات الضريبية؛
- كبح نمو الإنفاق الحكومي ليبقى أقل من نمو الناتج المحلي الإجمالي، وتقبل حقيقة أن الموارد محدودة.
زيادة معدل نمو الناتج المحلي الإجمالي يمكن أن ترفع الإيرادات الضريبية وتخفض الإنفاق كنسبة مئوية من الناتج المحلي. أفضل طريقة لتحقيق ذلك هي زيادة الإنتاجية.
زيادة الإنتاجية قد تأتي من نمو اقتصادي سليم، وتبني أوسع للذكاء الاصطناعي، وسياسات داعمة للأعمال، وتقليل التنظيم غير الضروري الذي يعيق الكفاءة.
ومع ذلك، لا بد من التوقف عن إنفاق أي إيرادات إضافية يتم تحصيلها.
إذا حققنا ذلك، يجب أن تنخفض نسبة العجز إلى الناتج المحلي سنويًا، ويقل الدين الجديد سنوياً، وربما تنخفض نسبة الدين إلى الناتج المحلي الإجمالي.
أعتقد أن هذا هو أفضل ما يمكننا أن نأمل به.
ماذا نفعل حتى يتم حل هذه المشكلة؟
أثناء انتظارنا لحل واشنطن لهذه المشكلة، ماذا نفعل بمحافظنا الاستثمارية؟
"هل عليّ أن أبيع الأسهم؟"
أقول له: هذا ليس هو الحل.
مشكلتنا الحالية ليست في سوق الأسهم الأمريكية ولا في شركاتها، بل هي مشكلة إدارة مالية أمريكية، وقد تتحول في النهاية إلى مشكلة في الدولار نفسه.
إذا بعتَ الأسهم الأمريكية، فأين ستضع أموالك؟ في البنوك؟ صناديق السوق النقدي؟ السندات؟ إذا كانت هذه الأصول مقومة بالدولار الأمريكي، فما زلت معرضًا لنفس المخاطرة التي تتم مناقشتها هنا.
إذا أردت اتخاذ احتياطات فعلية تجاه هذه المخاطر، عليك اللجوء إلى أصول مقومة بعملات غير الدولار، أو الذهب، أو العقارات خارج الولايات المتحدة، أو الشركات والأصول الرقمية خارج أمريكا. لكن هذا يجلب معه مخاطر جديدة.
سحب الأموال من أمريكا في حد ذاته يعني التعرض لمخاطر جديدة. وغالبًا ما يثبت عدم نجاح هذه الخطوة، خاصة إذا اتخاذها يهدف فقط لتفادي مشكلة قد لا تظهر قبل وقت بعيد جدًا.
هذا لا يعني أنني أعارض تنويع الحيازات بعيدًا عن الدولار. بالنسبة للمستثمرين الذين لديهم التزامات أو خطط أو نفقات مستقبلية بعملات غير الدولار، من الحكمة بالفعل تقليص بعض تعرضهم للأصول المقومة بالدولار.
لكن، لكل هذه الأسباب، لا أظن أن تنويعًا كبيرًا بعيدًا عن الدولار هو الحل.
في الختام
في نهاية المطاف، لا يمكنك تجاهل قواعد الاقتصاد وتتوقع في نفس الوقت أن تكون أنت الرابح.
لا أظن أن الولايات المتحدة يمكن أن تستمر إلى الأبد في الإنفاق أكثر من إيراداتها، وتتوقع في نفس الوقت أن لا تتأثر مصداقيتها أو أن تبقى "سنداتها" - الدولار وسندات الخزانة الأمريكية - موضع ترحيب في الأسواق.
هذه ليست مشكلة استثمارية فقط. إنها مشكلة سياسية، لكنها تخلق مشكلة للمستثمرين.
بيع الأصول المقومة بالدولار ليس هو الحل. لن يتمكن أحد فعليًا من بيع ما يكفي منها للقضاء جذريًا على المشكلة.
الحل الحقيقي ممكن واحد فقط.
هل سنواجه هذه المشكلة ونتخذ إجراء حيالها؟
22 سبتمبر 2026
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
وزير المالية الياباني يعيد التأكيد على القلق: انخفاض قيمة الين الياباني هو "مشكلة كبيرة" وسيتعاون بشكل وثيق مع الولايات المتحدة للحفاظ على النظام في سوق العملات
صرحت وزيرة المالية اليابانية كاتاياما ساتسوكي بأن ضعف الين لا يزال قضية تستحق المتابعة المستمرة، وأن اليابان والولايات المتحدة ستواصلان الاتصال الوثيق من أجل الحفاظ على انتظام سوق الصرف الأجنبي.
نهاية العولمة: معركة تاريخية للسيطرة على المعادن!

شركة الاستشارات العملاقة Bain تدق ناقوس الخطر: يجب أن تحقق صناعة الذكاء الاصطناعي العالمية إيرادات سنوية تبلغ 6 تريليونات دولار لدعم "موجة الإنفاق الضخمة" في مراكز البيانات
قالت Bain إن قطاع الذكاء الاصطناعي العالمي بحاجة إلى تحقيق إيرادات سنوية بقيمة 6 تريليون دولار بحلول عام 2031، لإثبات أن الاستثمارات الضخمة الحالية لبناء مراكز البيانات على مستوى العالم مبررة.
اقتربت نسبة العائد الجيد لتقنية 2 نانومتر في شركة سامسونج للإلكترونيات من 60%، وتستهدف منافسة TSMC للحصول على طلبات عمالقة التكنولوجيا
ارتفعت نسبة نجاح قسم التصنيع لدى Samsung Electronics لعملية تصنيع 2 نانومتر إلى ما يقارب 60%، وهي تحسّن ملحوظ مقارنة بنسبة 30% في منتصف العام الماضي. بعد استقرار نسبة النجاح، حولت Samsung تركيزها الهندسي نحو تحسين استهلاك الطاقة والتبريد، وتسريع تطوير الجيل الثاني الأكثر أداءً للعملية SF2P بهدف الإنتاج الضخم داخل هذا العام. من الناحية الاستراتيجية، تخطط Samsung لتزويد Tesla بشرائح 2 نانومتر في العام المقبل، مستهدفة بذلك دخول سوق العملاء التكنولوجيين الكبار.
أسعار العملات المشفرة
المزيد


