
انخفضت العلاقة السلبية بين سعر الفائدة الحقيقي وسعر الذهب، وتقول المؤسسات إن الذهب يواجه دعمًا هيكليًا

شبكة هويتونغ، 22 سبتمبر—— أشار سوكي كوبر، رئيس قسم أبحاث السلع العالمية في بنك ستاندرد تشارترد، إلى أن العلاقة السلبية التقليدية بين الذهب ومعدلات الفائدة الحقيقية بدأت تضعف. فعلى الرغم من رفع الفائدة من قبل الاحتياطي الفيدرالي وارتفاع عوائد سندات الخزانة الأمريكية، استمرت التدفقات إلى صناديق ETF للذهب، ولم تكن المراكز المضاربية مزدحمة بشكل مفرط. ويظل الارتفاع قصير الأجل في الدولار الأمريكي هو الخطر السلبي الرئيسي، لكن عوامل الدعم الهيكلية مثل مشتريات البنوك المركزية للذهب وإزالة الدولرة لا تزال قوية. وتتوقع المؤسسة أن يبلغ متوسط سعر الذهب في الربع الرابع 4650 دولارًا للأونصة، مع وجود إمكانية للتعافي مع نهاية العام.
لسنوات طويلة، اعتُبر معدل الفائدة الحقيقي المتغير الأكثر جوهرية في التأثير على أسعار الذهب، حيث يظهر الاثنان غالبًا علاقة سلبية واضحة. لكن
ضعف المنطق التقليدي للارتباط وتراجع حساسية أسعار الذهب للعائد الحقيقي
قال سوكي كوبر إنه بعد رفع الاحتياطي الفيدرالي سعر الفائدة بمقدار 25 نقطة أساس الأسبوع الماضي، استوعب سعر الذهب التأثير السلبي وتعافى من خسائره، ويعتمد الآن على المتوسط المتحرك لمدة 50 يومًا للعثور على دعم تقني. يتحول تركيز السوق من السياسات النقدية قصيرة الأجل إلى قضايا أكبر على المدى الطويل، مثل إزالة الدولرة ومخاطر انخفاض العملة وإمكانية التدخل في السوق. ستستمر نمط التقلب في أسعار الذهب، لكن الطلب المستمر من البنوك المركزية لدعم الأسعار من جانب الجهات الرسمية سيستمر في تقديم دعم مستمر من الأسفل، وتظل الدوافع الهيكلية بمختلف أنواعها قائمة، مع إمكانية تباطؤ وتيرة صعود أسعار الذهب.
البيانات تؤكد بشكل مباشر التغير في الارتباط. يقول كوبر: "مُعامل الارتباط بين الذهب وعوائد سندات الخزانة الأمريكية لأجل 10 سنوات و30 سنة اقترب الآن من المستوى المحايد، حيث يبلغان -20٪ و-10٪ على التوالي. كما أن العلاقة السلبية بين الذهب والعائد الحقيقي لسندات أجل عامين وخمسة أعوام ضعفت أيضًا، فانخفض معامل الارتباط بينهما من -30٪ و-38٪ قبل شهر إلى -16٪ و-22٪، ومع ذلك تظل هاتان المجموعتان من العلاقات ذات مغزى تحليلي."
في عام 2026، شهدت توقعات السوق للسياسات النقدية تحولًا كبيرًا، ويستحق هذا التغير اهتمامًا خاصًا. في بداية العام، راهن السوق على أن الاحتياطي الفيدرالي سيخفض الفائدة مرتين وكان السعر حينها حوالي 4500 دولار للأونصة. أما
تدفقات المستثمرين مستمرة، ومراكز المضاربة ليست مزدحمة بشكل مفرط
حتى مع بقاء عوائد سندات الخزانة الأمريكية مرتفعة، عاد الطلب الاستثماري على الذهب للانتعاش.
من حيث مركز مضاربات السوق، لم تظهر السوق في الوقت الحاضر أي مؤشرات على التكدس أو السخونة المفرطة. قبيل اجتماع الاحتياطي الفيدرالي في سبتمبر، قلل المستثمرون قصيرو الأجل تعرضهم للذهب من خلال جني الأرباح، ففي الأسبوعين السابقين للاجتماع، انخفض صافي عقود الشراء الطويل بصناديق الاستثمار بمقدار 11,800 عقد، وهو أكبر انخفاض منذ مارس هذا العام، حيث انخفض إجمالي عقود الشراء الطويلة بمقدار 14,000 عقد.
يقول كوبر: "غالبًا ما تسبق الأموال قصيرة الأجل توقعات رفع الفائدة في التسعير، وتتحرك بسرعة أكبر من توقعات خفض الفائدة، لذلك بعد تنفيذ رفع الفائدة، يصبح مجال هبوط أسعار الذهب محدودًا." حاليًا، لا تزال نسبة صافي عقود الشراء الطويل من إجمالي المراكز 34%، وهو اتجاه إيجابي عمومًا، لكن بنك ستاندرد تشارترد يرى أن المراكز الحالية ليست مزدحمة بشكل مفرط، ولا توجد مخاطر كبيرة من عمليات بيع جماعية مفاجئة.
الدولار ما زال الخطر الرئيسي قصير الأجل، وتوقعات أسعار الذهب للربع الرابع تبرز
يتوقع خبراء اقتصاد بنك ستاندرد تشارترد أن يقوم الاحتياطي الفيدرالي برفع الفائدة مرة أخرى في ديسمبر، ثم يبقيها ثابتة طوال عام 2027. وبعد رفع توقعات معدل الفائدة النهائي للاحتياطي الفيدرالي بمقدار 50 نقطة أساس، رفع البنك في الوقت نفسه توقعاته لمنحنى عائد سندات الخزانة. وعلى الرغم من وجهة النظر المتفائلة بشأن انتعاش أسعار الذهب بنهاية العام، إلا أن الذهب ما زال يواجه عوامل سلبية.
يعتقد سوكي كوبر أن
خفض رفع الفائدة في سبتمبر إلى حد ما من مخاوف السوق بشأن انخفاض الدولار، ورفع من ميزة العائد النسبي للدولار، ولذلك إذا واصل الدولار قوته فقد يفرض ضغطًا مؤقتًا على أسعار الذهب. ومع ذلك كان المستثمرون قد سعّروا بالفعل احتمال رفع الفائدة قبل إعلان القرار، لذا لم تستمر موجة جني الأرباح طويلاً بعد الرفع. ويتوقع بنك ستاندرد تشارترد أن يبلغ متوسط سعر الذهب في الربع الرابع من هذا العام نحو 4650 دولارًا للأونصة، بينما يبلغ متوسط السعر الفوري الحالي للذهب في الربع الثالث حوالي 4350 دولارًا للأونصة، وتتوقع المؤسسة انتعاش أسعار الذهب بنهاية العام.
الخلاصة
إطار تسعير الذهب يمر بتغير جذري؛ فقد تراجعت مؤخرًا أهمية معدلات الفائدة الحقيقية في قيادة السوق، بينما تتزايد قوة العوامل الهيكلية طويلة الأمد مثل إزالة الدولرة ومشتريات البنوك المركزية للذهب. وعلى المدى القصير، سيؤدي استمرار قوة الدولار الأمريكي وتوقعات المزيد من رفع الفائدة من قبل الاحتياطي الفيدرالي إلى بعض التقلبات ويحد من وتيرة صعود أسعار الذهب، لكن المراكز المضاربية ليست مزدحمة وتستمر تدفقات صناديق ETF، مما يوفر دعمًا إضافيًا لأسعار الذهب.
تشير تقديرات بنك ستاندرد تشارترد إلى أن
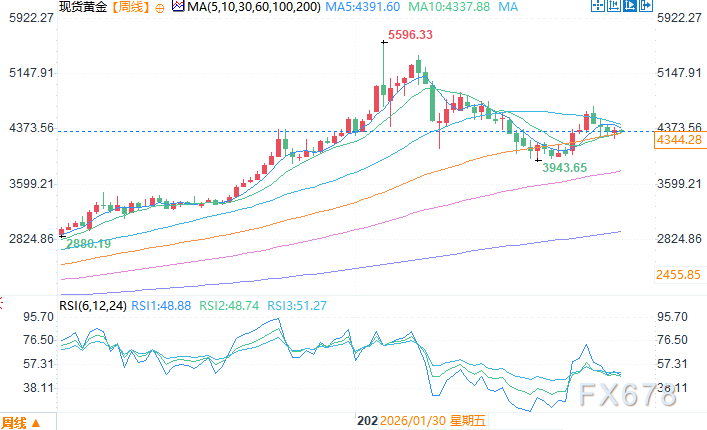
الرسم البياني الأسبوعي للذهب الفوري مصدر: إي هويتونغ
بتوقيت بكين 22 سبتمبر، الساعة 11:15، الذهب الفوري عند 4346.28 دولار للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس: لا تنتظر الانتخابات النصفية، قد تشعل سيناريو "الفتاة الذهبية" ارتفاع سوق الأسهم الأمريكية قبل نهاية العام
تعتقد Goldman Sachs أن السوق قد بالغ في تسعير مخاطر التضخم العالي والعائدات المرتفعة، وأن تأثير التعريفات الجمركية قد تراجع، وأن قطاع الطاقة قد يشهد انكماشًا، بالإضافة إلى أن الاستهلاك المتزايد لتقنيات الذكاء الاصطناعي يقلل التكاليف ما سيدفع التضخم نحو الانخفاض. على الرغم من تباطؤ النمو، فإن الأرباح الأساسية لا تزال قوية، وقدرة البنوك المركزية على تبني سياسات متشددة محدودة. في سياق "الفتاة الذهبية"، عودة ظاهرة FOMO المتعلقة بالذكاء الاصطناعي مجددًا، دون الحاجة لانتظار الانتخابات النصفية، قد تشعل السوق الأمريكية مبكرًا مع نهاية هذا العام.
مع اقتراب التقرير الفصلي الثالث، تواجه Samsung Electronics و SK Hynix توقعات "مرتفعة للغاية"، مما يمثل اختباراً لـ "التداول العالمي للذكاء الاصطناعي"
موجة الذكاء الاصطناعي تدفع نحو "فترة ازدهار فائقة" في صناعة أشباه الموصلات العالمية، وربما تقترب الأرباح التشغيلية المجمعة لسامسونج و SK Hynix في الربع الثالث من رقم قياسي تاريخي يبلغ 190 تريليون وون كوري. مع اشتداد المنافسة على HBM4، زادت متطلبات النطاق الترددي للذاكرة بعشرة أضعاف بفعل الذكاء الاصطناعي القائم على العملاء، لتصبح الذاكرة هي "شريان الحياة" الحقيقي لمراكز بيانات الذكاء الاصطناعي. وسيتحدد ما إذا كان هذا الازدهار ظاهرة مؤقتة أم تغييرا هيكليا في بنية البنية التحتية التكنولوجية من خلال التقارير المالية التي ستصدر قريبًا.

مدير Meta AI ألكسندر وانغ: لماذا أريد إنشاء Muse
في غضون 12 يومًا فقط منذ إطلاق Muse، تم تحميله 2.8 مليون مرة، متجاوزًا أداء ChatGPT في نفس الفترة، مع تحقيق رقم قياسي أمريكي في يوم واحد بلغ 264,000 تحميل. نتيجة لذلك، ارتفعت قيمة Meta السوقية بمقدار 234 مليار دولار. وراء هذا النجاح، توجد رسالة مفتوحة من كبير مسؤولي الذكاء الاصطناعي، Alexandr Wang، تحدث فيها عن "رغبات البشر"، وأيضًا عملية الاستحواذ التي اعتُبرت "جنونية" بقيمة 14.3 مليار دولار قام بها Zuckerberg في الماضي؛ والتي تبدو الآن وكأنها إحدى أفضل عمليات الاستثمار في المواهب بتاريخ وادي السيليكون.
مجموعة UBS: الحفاظ على تصنيف "محايد" لشركة Tesla (TSLA.US)، السعر المستهدف 385 دولار أمريكي، منطق تسعير السهم مدفوع بسرد الذكاء الاصطناعي
تتوقع شركة UBS أن تبلغ كمية تسليمات Tesla العالمية في الربع الثالث من عام 2026 حوالي 470,000 سيارة، بانخفاض سنوي قدره 5٪ وتراجع ربع سنوي قدره 1٪.
أسعار العملات المشفرة
المزيد


