
قال المدير التنفيذي السابق في Ripple إن XRP قد يتفوق على bitcoin من خلال ارتفاع بمقدار 18 مرة بينما يدافع XRPL عن نشاط الروبوتات

يتداول XRP (XRP-USD) دون 1.40 دولار، حيث أوضح كبير مسؤولي التكنولوجيا السابق في Ripple ديفيد شوارتز كيف يمكن لهذا الرمز الرقمي أن يتجاوز Bitcoin في القيمة السوقية. وخلال بث مباشر عبر الإنترنت، أكد ديفيد شوارتز أن ارتفاع سعر XRP بمقدار 18 مرة أكثر احتمالية من انخفاض Bitcoin بالكامل في قيمته.
تتواجد Bitcoin قرب 78,000 دولار، بينما يحمل XRP قيمة سوقية تبلغ 87.25 مليار دولار. وهذا يضع XRP عند حوالي 5.5% من إجمالي حجم سوق Bitcoin. ولتحقيق تفوق XRP على Bitcoin دون أن يتحرك Bitcoin، يجب أن يحقق XRP ارتفاعاً سعرياً بمقدار 18 مرة.
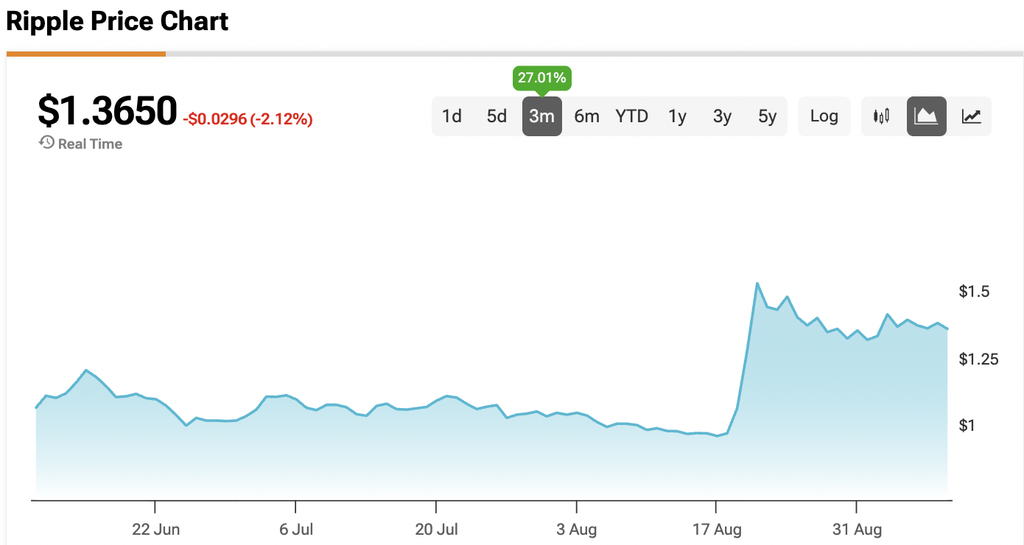
تُظهر بيانات التداول أن XRP مضغوط ضمن نطاق سعري ضيق يومياً بين 1.375 دولار و1.40 دولار. وتُظهر الرسوم البيانية الفنية لـ XRP مقاومة بين 1.43 دولار و1.46 دولار، مع مستويات دعم رئيسية بين 1.34 دولار و1.35 دولار. وقد يؤدي اختراق واضح فوق 1.43 دولار إلى فتح الطريق نحو 1.50 دولار، بينما الهبوط دون 1.32 دولار يعرضه لخطر التراجع إلى 1.20 دولار.
ترويج
خصم 55% على TipRanks
- احصل على أدوات استثمار قوية مع TipRanks Premium لاتخاذ قرارات استثمارية أكثر ذكاءً وثقة
- اشترك في النشرة الإخبارية TipRanks Smart Investor، واكتشف فرص استثمارية جديدة مع توصيات أسهم مدعومة بالبيانات
ديفيد شوارتز يدافع عن XRP Ledger ضد ادعاءات "سلسلة الأشباح"
بينما يناقش المتداولون أهداف الأسعار طويلة الأجل، يواجه XRP Ledger تدقيقاً حول كيفية توزيع نشاط الشبكة. وفقاً لأبحاث Bitquery، تعاملت 793 حساباً مع 93.2% من جميع معاملات السجل في أغسطس 2026. وأشار التقرير إلى أن المدفوعات البشرية الحقيقية شكلت أقل من 1% من الحركة بعد استبعاد الروبوتات والعمليات الآلية.
أبرز الناقد لـ XRP المعروف باسم Scam Daddy الدراسة على وسائل التواصل الاجتماعي، واصفاً الشبكة بسلسلة الأشباح بسبب حجم الحركة الآلية الكبير. وفي المقابل، رفض ديفيد شوارتز هذا الانتقاد، مؤكداً أن انخفاض رسوم الشبكة هو ميزة رئيسية وليست نقطة ضعف. وذكر ديفيد شوارتز أن الرسوم المنخفضة تتيح للمستخدمين تنفيذ جميع أنواع المعاملات، متسائلاً عما إذا كانت الرسوم الأعلى ستجعل الشبكة أفضل.
دافع المحامي المؤيد لـ XRP بيل مورغان عن الشبكة أيضاً، مشيراً إلى أن وصف XRP Ledger بسلسلة الأشباح يعتمد على الإهانات وليس على قياس القيمة الفعلية المتحركة عبر البلوكشين. في الوقت نفسه، يصوت مطورو الشبكة على ميزة جديدة تتيح للشركات الكبرى مشاركة المهام بأمان.
في وقت كتابة هذا التقرير، يبلغ سعر XRP 1.3650 دولار.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تفوقت شركة Constellation Brands، المصنعة لبيرة Corona، على توقعات السوق في الربع الثاني بفضل الطلب القوي.
أعلنت Constellation Brands يوم الثلاثاء أن أرباحها وإيراداتها للربع الثاني تجاوزت توقعات السوق، ويعزى ذلك إلى الطلب القوي على منتجات البيرة مثل Modelo Especial وVictoria، مما ساعد على تعويض التحديات التي يواجهها قطاع المشروبات الروحية في بيئة استهلاك ضعيفة. كما ذكرت الشركة أنها استحوذت على شركة مشروبات الكحول الجاهزة التي تعتمد على الفودكا SpikedAde بسعر لا يقل عن 75 ملايين دولار، في خطوة تهدف إلى التوسع في مجالات الطلب الجديدة وتعزيز موقعها في فئة المشروبات الجاهزة سريعة النمو. ستدفع الشركة 75 ملايين دولار عند إتمام صفقة SpikedAde، بالإضافة إلى دفع ما يصل إلى 278 ملايين دولار إضافية خلال السنوات الخمس المقبلة حسب أداء العلامة التجارية وأولويات تخصيص رأس المال لـ Constellation Brands. استفاد قطاع البيرة في الشركة هذا العام من أحداث رياضية كبرى مثل كأس العالم لكرة القدم والدور النهائي للدوري الأمريكي للمحترفين NBA، مما زاد من حفلات المشاهدة وملامح الشرب الاجتماعي. ووفقاً لبيانات مجموعة London Stock Exchange Group (LSEG)، نمت المبيعات الصافية للربع المنتهي في 31 أغسطس بنسبة 6% لتصل إلى 2.63 مليارات دولار، في حين كان متوسط توقعات المحللين 2.54 مليارات دولار. وبلغت الأرباح المعدلة لكل سهم خلال الربع 3.74 دولار، متجاوزة التوقعات البالغة 3.56 دولار. سجلت مبيعات قطاع النبيذ والمشروبات الروحية نمواً بنسبة 17%، بينما سجلت البيرة نمواً بنسبة 5% خلال الربع. وأعادت Constellation Brands التأكيد على توقعاتها لأداء السنة المالية 2027، حيث تتراوح الأرباح المعدلة لكل سهم بين 11.20 و 11.90 دولار، مع نمو عضوي في المبيعات الصافية يتراوح بين انخفاض 1% وارتفاع 1%. وخفضت الشركة توقعاتها لهامش ربح التشغيل السنوي من 32%-33% إلى 31%-32%. وتراجع سعر السهم بنسبة 4.5% في تداولات ما بعد الإغلاق، مسجلاً انخفاضاً إجمالياً بنحو 16% منذ بداية هذا العام. وكانت الشركة قد سحبت في أبريل توقعاتها لأداء السنة المالية 2028 بسبب بيئة تشغيلية متقلبة وعدم وضوح التوقعات على المدى القصير.
انخفضت أسهم Fair Isaac بسبب تخفيض عدد الموظفين بنسبة 15% لدعم خطة الذكاء الاصطناعي.
في 6 أكتوبر، تراجع سهم عملاق التصنيف الائتماني Fair Isaac (FICO.N) بنسبة 2.4% في التداولات بعد الإغلاق ليصل إلى 679.01 دولار. أعلنت الشركة أنها ستخفض حوالي 15% من قوتها العاملة بهدف تبسيط الهيكل الإداري، وتسهيل العمليات، ودمج تطوير المنتجات المدعومة بالذكاء الاصطناعي. تلقى الموظفون المتأثرون الإشعارات اعتبارًا من الأسبوع الذي بدأ في 5 أكتوبر. تتوقع الشركة أن تكتمل خطة إعادة الهيكلة بشكل أساسي في الربع الثالث من السنة المالية 2027. ومن المتوقع تسجيل مصاريف قبل الضرائب تقارب 27 مليون دولار في الربع الرابع من السنة المالية 2026، ويرتبط الجزء الأكبر من هذه النفقات بمكافآت نهاية الخدمة وتكاليف الموظفين، مع توقع أن تؤدي معظمها إلى تدفقات نقدية مستقبلية. حتى إغلاق جلسة التداول السابقة، انخفض سعر سهم الشركة بنحو 59% منذ بداية العام.

انخفض سهم Calybe بعد إلغاء مشروع العلاج بالخلايا وبدء مراجعة استراتيجية.
في 6 أكتوبر، تراجعت أسهم شركة التكنولوجيا الحيوية Caribou Biosciences CRBU.O بنسبة 36.1% في التداولات بعد الإغلاق، لتصل إلى 0.73 دولار أمريكي. أعلنت الشركة أنها تبحث في إمكانية البيع أو الاندماج أو حلول أخرى من أجل تعظيم قيمة المساهمين. تخطط الشركة للتوقف عن تطوير العلاج الخلوي التجريبي vispa-cel لعلاج نوع من سرطانات الدم، وكذلك العلاج CB-011 لمعالجة المايلوما المتعددة وهو أحد سرطانات نخاع العظم. ذكرت الشركة أن vispa-cel جاهز لبدء التجارب السريرية، وأنها توصلت إلى اتفاق مع إدارة الغذاء والدواء الأمريكية (FDA) بشأن تصميم التجارب السريرية المتقدمة. وأضافت أن بيئة التمويل الصعبة للعلاجات الخلوية خارج الجسم (CAR-T) جعلت من الصعب جمع الأموال اللازمة لمواصلة هذه المشاريع. تعتزم Caribou اتخاذ إجراءات لتقليص عدد الموظفين وتخفيض التكاليف؛ ووفقًا لتقريرها، بلغت السيولة النقدية والمعادلات النقدية والأوراق المالية لدى الشركة 113.8 مليون دولار أمريكي حتى 30 يونيو 2026. منذ بداية العام وحتى إغلاق الجلسة الماضية، انخفض سعر السهم بنحو 29%.
قام Gordon Haskett برفع تصنيف Dollar General إلى "شراء"، مما أدى إلى ارتفاع سعر السهم.
في 6 أكتوبر - ارتفعت أسهم شركة الخصم Dollar General (DG.N) بنسبة تقارب 3% في تداولات بعد الظهر لتسجل 122.34 دولار. قامت شركة Gordon Haskett برفع تقييمها للسهم إلى "شراء" بعد اجتماع مع إدارة الشركة، مع تحديد سعر مستهدف عند 140 دولار. أشارت الشركة إلى أن ارتفاع أسعار البنزين يضغط على ميزانيات الأسر، مما يدفع المستهلكين ذوي الدخل المرتفع أكثر فأكثر إلى التسوق في Dollar General، ما يخلق فرصة للشركة لتوسيع حصتها السوقية. وأضافت المؤسسة أنه بالرغم من ارتفاع تكاليف الوقود، إلا أن أنماط إنفاق المستهلكين ذوي الدخل المنخفض استقرت وتكيفت بفضل استمرار تحسن أوضاع سوق العمل. أوضح التقرير أن المستهلكين يفضلون زيارة المتاجر القريبة من منازلهم بشكل متزايد مع ارتفاع وتيرة التسوق لكن شراء عدد أقل من السلع في كل زيارة، وهذه التوجهات تعتبر إيجابية بالنسبة لـDollar General. تعمل الشركة على توسيع قائمة منتجاتها بقيمة 1 دولار، مع خطة لزيادة عدد المنتجات الموسمية بهذا السعر بنسبة 40% في النصف الثاني من العام الجاري. ذكرت الشركة أن شراكات التوزيع تساهم في جذب عملاء جدد وانتزاع حصة سوقية من تجار البقالة والصيدليات التقليديين. ووفقاً لبيانات مجموعة London Stock Exchange Group (LSEG)، من بين 32 من بيوت السمسرة، صنف 13 منها السهم بتقييم "شراء" أو أعلى، فيما اعتبره 18 "محافظة" وواحدة "بيع"؛ وكان السعر المستهدف الوسيط 140 دولار. حتى إغلاق جلسة التداول السابقة، سجل السهم انخفاضاً سنوياً بنحو 8%.

أسعار العملات المشفرة
المزيد


